牵线搭桥,科技金融中介机构解科技中小企业融资困境丨实探科技金融
科技型中小企业是创新驱动发展的重要力量,但“轻资产、高风险、缺抵押”的特点使它们常面临融资困境。银行看不懂技术,风投嫌项目太早期,企业找不到合适的资金——信息不对称、专业门槛高、风险收益匹配难,成为横亘在科技企业与资本之间的鸿沟。一类专门从事科技金融服务的第三方中介机构迅速崛起,它们通过专业化、精准化、全流程的服务,为科技型中小企业与各类金融机构“牵线搭桥”,有效缓解了融资难题。
科技金融中介机构并非传统意义上的资金提供方,而是以“信息经纪人”“信用增进者”和“方案设计师”的角色介入融资链条。它们熟悉技术前沿、了解产业趋势,同时掌握金融产品的适配逻辑,能够将企业的技术价值转化为金融机构可识别的信用信号。具体而言,其破解融资困境的路径主要体现在以下几个方面:
缓解信息不对称。科技型中小企业往往不擅长撰写符合金融机构要求的商业计划书,也缺乏系统的财务与知识产权梳理。中介机构会深入企业调研,对技术专利、研发团队、市场前景进行专业评估,形成高质量的融资推荐报告;它们与银行、创投、担保、租赁等机构保持常态化沟通,将企业技术语言“翻译”成金融语言,帮助资金方快速把脉。
促进风险收益匹配。科技企业贷款风险高,银行“不敢贷”,中介机构可通过引入知识产权质押、风险补偿基金、投贷联动、认股权证等结构化安排,分散和缓释风险。例如,协助企业与银行签订“贷款+认股权”协议,银行在提供信贷的同时获得未来股权收益的选择权,从而平衡风险与收益,提升放款意愿。
再次,提供全生命周期服务。从种子期、初创期到成长期,科技企业的融资需求差异巨大。中介机构能够根据企业不同阶段设计阶梯式融资方案:早期对接天使投资、科技成果转化基金;中期引入银行科技支行、融资租赁;后期协助对接私募股权、科创板上市辅导。部分中介还整合了财务咨询、法律合规、政策申报等增值服务,增强了企业整体融资能力。
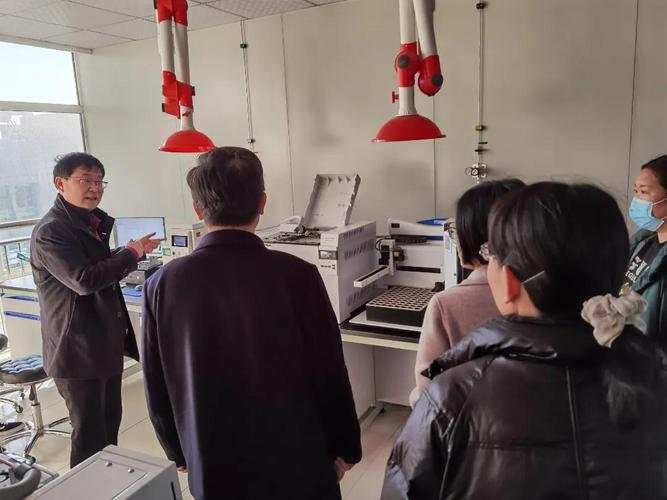
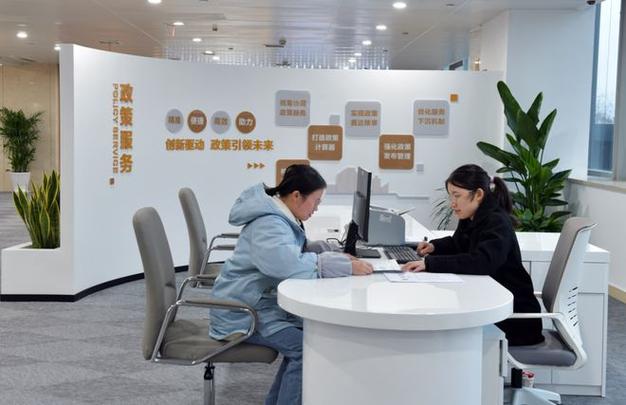
为了更直观地了解科技金融中介机构的实际运作,记者实地探访了某一线城市的一家科技金融服务平台。该平台由地方科技部门指导设立,采取“线上+线下”模式运营。线上线下相结合的服务模式极大提升了融资对接效率。负责人介绍,平台已与近30家银行、50余家投资机构建立合作,累计帮助300余家科技型中小企业获得融资超过20亿元。平台的核心竞争力在于“技术尽调团队”——由具有理工科背景的项目经理对企业的技术先进性、专利布局进行深度分析,并出具独立评估报告,这份报告成为许多银行授信的重要参考。
案例一:某从事工业机器人的初创企业,拥有多项发明专利,但因缺乏厂房和订单抵押,多次申请贷款被拒。中介介入后,一方面帮其对接了一家愿意尝试“技术流”评价体系的银行,另一方面通过平台的风险补偿基金为企业增信,最终获得500万元信用贷款,解决了量产启动资金难题。
案例二:某生物医药研发企业,处于临床前阶段,需要长期研发投入。中介机构协助其设计“股权融资+政府引导基金+银行研发贷”的组合方案,成功引入两家创投机构,并获批低息研发贷款,支撑项目顺利推进。
这些案例表明,科技金融中介机构正在成为科技金融生态中不可或缺的一环。它们以专业能力为支点,有效集成政策、资金、服务等要素,在科技企业和金融机构之间架起了一座座桥梁。
目前的科技金融中介服务仍面临挑战:机构自身盈利模式不清晰、缺乏统一标准和监管规范、复合型人才不足等。需进一步加强政策引导,推动建立科技金融中介服务标准体系,培育一批品牌化、专业化的中介机构,并借助大数据、人工智能等技术提升评估与匹配效率。鼓励银行、创投等机构与中介开展更深度的合作,共同探索风险共担、收益共享的长效机制。
科技创新的浪潮不可逆转,金融支持科技创新的使命责无旁贷。当科技金融中介机构真正发挥起“牵线搭桥”的专业功能,科技型中小企业的融资之路将越走越宽,创新活力也将得到更充分的释放。
如若转载,请注明出处:http://www.schtxr.com/product/54.html
更新时间:2026-10-07 07:50:19